La rutina de todos los días
Buenas prácticas para la operación diaria en devy: qué hacer al abrir el turno, cómo cargar ventas, cobros, compras, entregas y egresos durante el día, y cómo cerrar la caja para que el arqueo, el stock y los informes queden confiables.
Para qué sirve#
Ordena el día en tres momentos —abrir, operar y cerrar— y dice qué cuidar en cada uno. Si esta rutina se cumple, la caja cierra, el stock acompaña y la rutina de fin de mes se vuelve un trámite.
La idea que la sostiene es una sola: cada operación se carga cuando pasa. El sistema no adivina lo que quedó anotado en un papel.
Al abrir el turno#
Abrí la caja contando el efectivo
Entrá a
Operaciones→Caja→Nueva Caja, elegí elEspacioy elTurnoy revisá elEfectivo inicial. El sistema te propone lo que se contó al cerrar la última caja de ese espacio: contalo y corregilo si no coincide. Ese número es el punto de partida del arqueo de hoy.Revisá la campana
Arriba a la derecha, la campana junta lo que hay que atender hoy: pedidos internos y órdenes a proveedor que se entregan hoy, productos por debajo del mínimo y lotes por vencer. Es la lista de tareas del día, armada sola.
La caja la abre una persona, a su nombre. Si alguien intenta cobrar en efectivo y no hay caja abierta, el sistema no guarda el cobro y avisa: quien tiene permiso de caja la abre ahí mismo; quien no, le pide a quien la maneja. Los cobros que no son en efectivo no necesitan caja abierta.
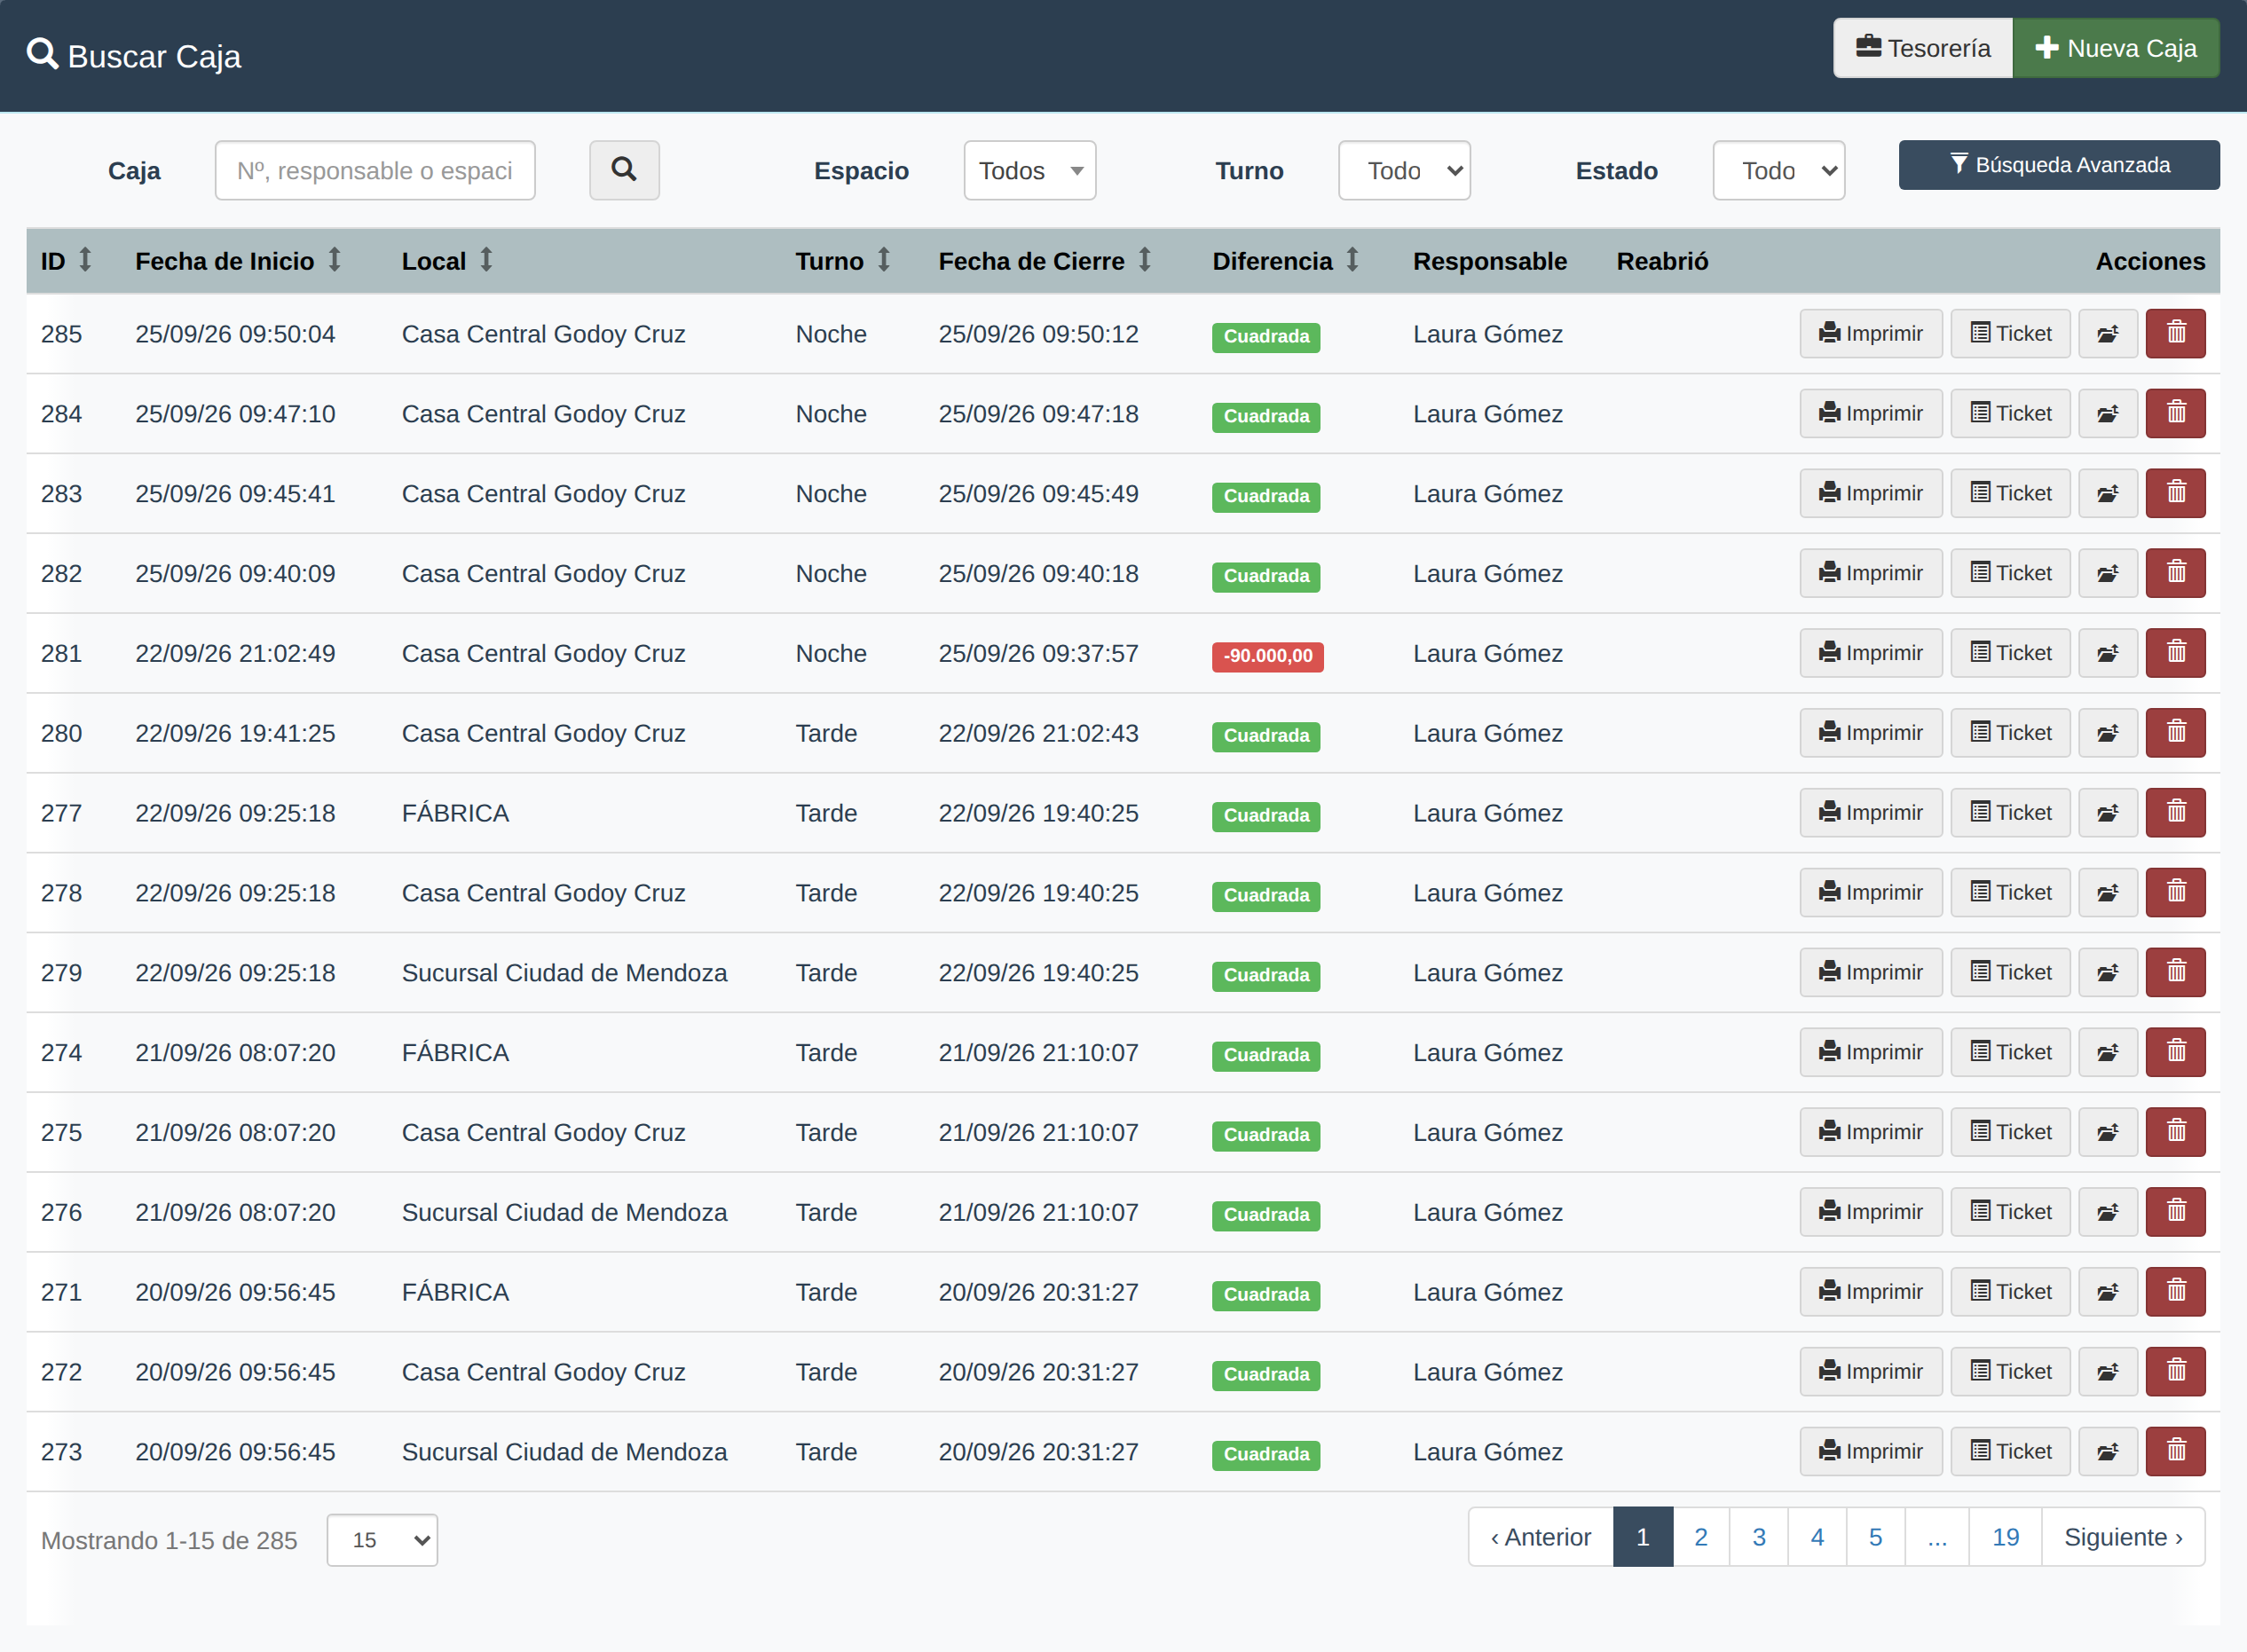
El listado de cajas. La columna Diferencia dice cómo cerró cada una.
Durante el día#
Al vender#
- Elegí bien el
Pago.AHORAsi se cobra en el momento,A FUTUROsi queda a cuenta,PRESUPUESTOsólo si la venta todavía no se confirmó. Una venta que ya ocurrió y queda como presupuesto no descuenta stock y no aparece en los informes de ventas. - Marcá
Entrega realizadacomo corresponde. Ese casillero define cuándo baja el stock. Si el cliente se llevó la mercadería, va enSí; si se entrega después, enNo, y la entrega queda como tarea pendiente. - Cargá el cliente real cuando la venta queda a cuenta. La deuda se sigue por cliente: una venta a cuenta sin cliente no se le puede reclamar a nadie.
- Si queda a cuenta, ponele
Vencimiento. Sin vencimiento, esa venta nunca va a figurar como vencida. - Revisá el comprobante antes de guardar. Una factura emitida no se puede borrar ni editar: si sale mal, se corrige con una nota de crédito desde Devoluciones.
Al cobrar#
- Registrá el cobro cuando entra la plata, con el medio de pago real. Lo que se cobró con transferencia y se carga como efectivo aparece como faltante en el arqueo.
- Si el cliente paga en dos veces, son dos cobros, cada uno en su momento.
- Un cheque se carga desde el cobro de la venta, no desde la cartera de cheques. Cargado a mano en la cartera, la venta sigue figurando impaga.
- Una retención se carga como retención, no como un medio de pago ni como un descuento: tu contador necesita el régimen y el certificado.
- No corrijas un cobro ya registrado para "acomodar" la caja. Si hay un error, dejalo anotado en una observación y que lo corrija quien tiene permiso.
Ver Pagos y cobranzas.
Al recibir mercadería#
- Cargá lo que llegó, no lo que se pidió. Si el pedido era de 10 y llegaron 8, se cargan 8. La diferencia tiene que quedar a la vista como pendiente, no escondida adentro de una entrega "completa".
- Controlá el total de la factura contra el papel antes de guardar. Una vez cargada, es una deuda con el proveedor.
- Mirá el aviso de factura repetida. Al salir del campo
Número, el sistema te avisa si ese proveedor ya tiene una factura con ese número. - Elegí el
Comprobante. Una factura de compra guardada sin comprobante no entra al Libro IVA Compras. - Las percepciones van en su panel, nunca como un producto más de la factura.
- Cargá el plazo de pago. Una factura sin vencimiento no aparece nunca como vencida ni por vencer.
Ver Facturas, Remitos y Entregas.
Al mover mercadería entre espacios#
- La salida y la recepción son dos controles distintos. Uno confirma qué se envió y el otro qué recibió el destino: no saltees la recepción.
- Un pedido ya entregado no se corrige desde el pedido. Se corrige el movimiento (el remito o la entrega) para que el recorrido quede completo.
- Si te equivocaste, no vuelvas a cargarlo. Un pedido guardado como
Realizadaya movió stock: cargarlo otra vez duplica la mercadería.
Ver Pedidos.
Al producir#
- Registrá la producción el día que se hace, con las cantidades que salieron.
- Si la merma del día fue distinta de la habitual, declarala en la planilla. No cambia el costo del producto, pero sí cuánta materia prima sale del depósito.
Ver Producción y Planilla.
Al sacar o poner plata en la caja#
- Cada egreso y cada ingreso se carga en el momento, con su motivo. Un retiro sin cargar es un faltante al cierre.
- Usá las observaciones para dejar contexto: un cambio que faltó, un billete falso, un cobro que quedó para mañana. Salen en el PDF de cierre.
- El efectivo que se manda a otra caja o a la caja mayor se registra como traspaso desde
Tesorería, y queda en tránsito hasta que el destino lo cuenta y lo acepta.
Ver Caja.
Al recibir una devolución o tirar mercadería#
- La devolución se carga en
Devoluciones, vinculada a su venta. Si la venta estaba facturada, de ahí sale la nota de crédito. - El sistema registra la devolución del dinero, no la hace. Dale la plata al cliente por el mismo medio que elegiste.
- Al cargar un desecho, escribí un motivo corto y siempre igual (
Vencido,Roto en el traslado). Es lo que después te deja ver dónde se pierde la mercadería.
Ver Devoluciones.
Al cerrar el turno#
Revisá que no falte nada
Antes de contar: ¿quedó alguna venta sin cargar o en presupuesto?, ¿algún cobro sin registrar?, ¿algún egreso anotado en papel? Lo que se carga después del cierre cae en la caja siguiente.
Contá el efectivo y cerrá la caja
En
Operaciones→Caja, usá la acción de cierre e ingresá elEfectivo finalcontado, no el que debería haber. Si durante el turno cobraste en otra moneda, el cierre te pide contar esos billetes aparte.Si hubo diferencia, dejala explicada
Una diferencia chica y aislada suele ser un error de conteo o de vuelto. Dejá una observación con lo que sabés. Lo que no conviene es ajustar el conteo para que dé cero: la diferencia desaparece del sistema, pero no de la caja.
Guardá el cierre
El PDF de cierre (o el ticket, si hay impresora de tickets) es el respaldo del turno: efectivo inicial y final, diferencia, cobros por medio de pago, pagos, movimientos y observaciones.
Ver estado muestra cómo viene una caja que sigue abierta: es el efectivo esperado, no un conteo. No reemplaza al cierre.
Lista de control del cierre#
- Todas las ventas del turno están cargadas y ninguna quedó en
PRESUPUESTOpor error. - Los cobros están registrados con el medio de pago real.
- Los egresos e ingresos de caja están cargados con su motivo.
- La mercadería que llegó tiene su remito, su entrega o su factura, con las cantidades reales.
- El efectivo se contó y la caja quedó cerrada.
- Si hubo diferencia, tiene su observación.
Consideraciones importantes#
- La caja no tiene una duración fija: puede ser por turno, por día o por semana. Lo que importa es que el criterio sea siempre el mismo y que se cierre cuando termina el período.
- Sólo puede haber una caja abierta por espacio. Si no podés abrir una, es porque quedó abierta la anterior: hay que cerrarla primero.
- El stock que ves es el disponible: ya descuenta lo que está reservado o saliendo en un envío. Por eso puede ser menor que lo que hay físicamente en la estantería.
- En el punto de venta la rutina es la misma, con sus propias pantallas: ver Buenas prácticas en devyPOS.